المسار الرقمي
الهوية، الموافقات، المستندات، الإشعارات، السجل، التقارير.
 الأوقاف النيوزيلندية سلسلة أوراق العمل
بن يونس، حسين (2026). من الهدر الخيري إلى العافية المستدامة: إطار بحثي لتطوير القيمة غير المستغلة في منظومة الأضاحي، وتصور مقترح لنموذج «الصندوق الوقفي الذكي» (الإصدار 1.0). الأوقاف النيوزيلندية. Zenodo. https://doi.org/10.5281/zenodo.23874278
تربط هذه الورقة بين التأصيل الشرعي، والحوكمة التشغيلية، والتكييف القانوني، والجدوى الاقتصادية، والتنمية الاجتماعية. وتفصل بين الوقائع المثبتة، والفرضيات البحثية، والمقترحات المؤسسية.
الفصول ١–١٠
يربط GoSmart بين ثلاثة مستويات: إعادة اكتشاف القيمة المهدرة في منظومة الأضاحي، واستكشاف الوقف أداةً لاستدامة المنافع، ثم توجيه المنافع إلى العافية الإنسانية بمفهوم متعدد الأبعاد. وهذا تسلسل فكري مقترح، وليس إثباتًا تلقائيًا بأن كل حلقة قد تحققت عمليًا.
تُستخدم صورة الجذور والثمار لتوضيح الاستدامة، وتُستخدم الرسوم التعليمية للحيوانات في باب التوعية فقط، بينما تبقى صفحات التحليل القانوني والشرعي هادئة، موثقة، وخالية من الإيحاءات التسويقية.
تنطلق الدراسة من فرضية مؤسسية محددة: قد تحتوي سلاسل الأعمال الخيرية على موارد أو فرص إنتاجية لا تتحقق منها منفعة كافية، ويمكن للبحث العلمي والإدارة المنضبطة أن يحددا إن كان استرداد تلك القيمة ممكنًا ومشروعًا ومجديًا. لا يكفي وصف المورد بأنه «مهدر» قبل تحديد خط الأساس ومصدر البيانات وطريقة القياس.
والتمييز هنا لازم بين ثلاثة مفاهيم: الهدر المادي الذي يمكن رصده؛ وفرصة الإنتاج البديلة التي تتطلب مقارنة اقتصادية؛ والعائد الوقفي الذي لا يتحقق إلا بعد خصم التكاليف وإثبات سلامة الهيكل التعاقدي. لا يجوز جمع هذه الفئات في رقم واحد.
يعرض GoSmart v11 منهجًا مقترحًا لقياس الاستفادة عبر ست مراحل. ويؤكد أن المنهج لا يتضمن نتائج قياس فعلية؛ وأن الفرصة الإنتاجية التي لم تتحقق خلال حياة الحيوان ليست فاقدًا ماديًا بالمعنى نفسه. لذا يجب أن تكون البيانات الميدانية، لا الرسومات، أساس تقدير حجم المشكلة.
دليل تصنيف الفاقد، بروتوكول جمع البيانات، نموذج تكلفة شامل، سيناريوهات بديلة، وتحليل حساسية. ويجب نشر القيود والنتائج السلبية بنفس وضوح النتائج المؤيدة.
| المرحلة | سؤال القياس | نوع الدليل المطلوب |
|---|---|---|
| الحيازة قبل العيد | ما الموارد المستخدمة وما الفاقد؟ | سجلات تشغيلية |
| الذبح | ما المدخلات والمخرجات؟ | موازين وسجلات |
| استرداد الذبيحة | كم نسبة الاستفادة من الأجزاء؟ | بيانات أوزان |
| الربع الخامس | كيف تُستغل الجلود والأحشاء وغيرها؟ | مسارات التوريد |
| التوزيع | ما الفقد أثناء النقل والتخزين؟ | تتبع سلسلة التبريد |
| العمر الإنتاجي المفوّت | ما البدائل الممكنة لإدارة القطيع؟ | نمذجة فرصة بديلة لا فاقد مادي |
يقترح GoSmart v11 تقسيم سلسلة الأضاحي إلى ست مراحل للبحث: ما قبل العيد، والذبح، واسترداد مكونات الذبيحة، والاستفادة من الأجزاء الثانوية، والتوزيع، ثم العمر الإنتاجي الذي قد يفوت على الحيوان. المرحلة الأخيرة تمثل تكلفة فرصة بديلة وليست فاقدًا ماديًا، ويجب فصلها عن المؤشرات المقتبسة من منهجيات فاقد الغذاء.
تحتاج كل مرحلة إلى تعريف تشغيلي ووحدة قياس وجهة مستقلة لجمع البيانات. وأي استدلال على حجم الهدر العالمي من مشروع محلي واحد سيكون غير كافٍ دون تصميم عينة ممثلة.
يقترح البرنامج اختبار تكامل إنتاج الألبان وإدارة القطيع وتوقيت الأضاحي والاستفادة من الصوف والجلود والمنتجات الثانوية، مع تقييم صحة الحيوان، والرفق به، وكفاءة استخدام الأرض والمياه، والجدوى التجارية. أما مزرعة الأضاحي والألبان فهي في مرحلة التصور والجدوى، وليست مشروعًا تشغيليًا قائمًا.
ينبغي التمييز بين توافق الإدارة مع التقويم الهجري بوصفه خيارًا تشغيليًا، وبين أي فرضية عن تأثير الأطوار القمرية على التكاثر بوصفها سؤالًا بيولوجيًا يحتاج إلى اختبار مستقل.
يقوم التصور على إمكان مواءمة إدارة التناسل والولادة والحليب مع حركة موعد عيد الأضحى عبر السنة الشمسية. هذه مواءمة تقويمية وإدارية مقترحة؛ ولا تعني إثبات أثر فسيولوجي لأطوار القمر. وتشمل الأسئلة التجريبية تباين السلالات، والتغذية، ورفاه الحيوان، ومعدلات الخصوبة، وتوقيت الإنتاج، والقدرة على التوسع.
| فرضية قابلة للاختبار | مؤشر الاختبار | قيد منهجي |
|---|---|---|
| إمكان جدولة القطيع وفق التقويم الهجري | الولادات، فترات الحمل، انتظام التوريد | تُقارن البدائل وفق مواسم مختلفة |
| إمكان الجمع بين إنتاج الألبان والأضاحي | الإنتاج، الصحة، الرفاه، التكلفة | لا تُفترض الجدوى قبل تجربة مستقلة |
| تحسين الاستفادة من الموارد | المنتجات الأساسية والثانوية والتكاليف | الفائدة الصافية لا الإجمالية |
تمثل الوحدات الوقفية تصورًا لتيسير المشاركة والإدارة الرقمية، لكنها لا تكتسب صفة قانونية أو شرعية بمجرد تسميتها وحدات. ويظل التمييز الفقهي بين الوقف النقدي المؤقت والقرض الحسن موضوعًا قيد النظر في المنتدى الفقهي المختص، ولا يجوز تقديم النتيجة باعتبارها محسومة.
تستفيد الحوكمة المقترحة من معيار AAOIFI GS 14 للتمويل الجماعي الإسلامي عند الاقتضاء، بينما يُدرس GS 15 إذا ظهر لاحقًا تمويل مشترك بين مؤسسات. ولا يحل أي منهما محل قوانين نيوزيلندا أو القوانين المحلية في البلدان الأخرى.
| المسألة | ما يجب حسمه قبل أي إصدار |
|---|---|
| التكييف الشرعي | طبيعة الوقف المؤقت وحقوق الواقف وعودة الأصل |
| التكييف القانوني | هل ينشأ حق تعاقدي في استرداد المال؟ وهل يعد منتجًا ماليًا؟ |
| الحفظ والفصل | الوصاية والحسابات المنفصلة ومصالح المستفيدين |
| الإفصاح | المخاطر والمدة وأوجه الاستخدام وعدم ضمان العائد أو الأصل دون أساس |
| التقنية | التوثيق والخصوصية والأمن والرقابة وسجلات المعاملات |
لا بد من تحديد ماهية «الوحدة» في كل وثيقة: هل هي دليل على مساهمة وقفية، أم حصة في وعاء، أم حق تعاقدي باسترداد مبلغ، أم غير ذلك؟ ويترتب على هذا التعريف تحديد الحقوق والالتزامات وطريقة التعامل مع العجز عند انتهاء المدة. ويُقترح اختبار الصياغات من خلال أربع وثائق منفصلة: عقد الواقف، وسياسة إدارة الأموال، واتفاقية المشروع، ووثيقة الاستحقاق والإطفاء.
الحديث عن «أفضل المساعي» لاستعادة الأصل لا يحدد وحده التصنيف القانوني؛ بل يُفحص مضمون الحق الملزم في كل دولة، مع مراعاة أن المسألة الفقهية لا تزال معروضة على المنتدى الثاني عشر بحسب إفادة الأوقاف النيوزيلندية.
يمكن أن تساعد أدوات Google for Nonprofits في النماذج الإلكترونية، والتوثيق، والمراسلات، ولوحات المتابعة، وتوزيع المهام. لكن استعمال هذه الأدوات لا يعني أنها توفر تلقائيًا حفظًا منظمًا للأموال أو معالجة مدفوعات مرخصة أو امتثالًا لقوانين الأوراق المالية.
الحد الأدنى للتصميم: صلاحيات واضحة، سجل تدقيق، موافقات ثنائية للأعمال الحساسة، فصل البيانات عن الحسابات المالية، وإجراءات للحوادث والتصحيح والاسترجاع.
يمكن لأدوات Google for Nonprofits أن تساعد في النماذج والمراسلات وقواعد البيانات والتوثيق والمتابعة وإعداد التقارير، لكنها ليست بذاتها ترخيصًا لإصدار أدوات مالية أو حفظ أموال الغير أو تنفيذ خدمات مدفوعات منظمة. لذلك يتعين فصل طبقة الإدارة المعلوماتية عن طبقة المال والحفظ والتسوية وربط الأخيرة بمقدمي خدمات مؤهلين إذا تطلب القانون ذلك.
الهوية، الموافقات، المستندات، الإشعارات، السجل، التقارير.
الصلاحيات، النسخ الاحتياطي، أمن المعلومات، الاستجابة للحوادث.
قبول الأموال وحفظها وتسويتها لا يُفترض جوازه لمجرد وجود منصة إدارية.
تصف النسخة الحادية عشرة GoSmart بأنه تحالف معرفي مفتوح في مرحلة التشاور والتصميم. ولا يعني ورود اسم جامعة أو مؤسسة في الوثيقة اعتمادها النهائي أو موافقتها على المشاركة. كما لا تنشئ الوثيقة طرحًا ماليًا ولا تمويلًا للمزرعة.
من العناصر المهمة إتاحة البحث المستقل الذي يمكنه رفض فرضيات المشروع؛ وإقرار مصدر المفاهيم العلمية لأصحابها؛ وتوثيق مراحل الموافقة المؤسسية قبل استخدام أسماء الشركاء أو إطلاق مبادرات مشتركة.
تقترح المبادرة سلسلة تعاون تبدأ بطرح أسئلة قابلة للدحض على الجامعات، ثم تطوير منهج مستقل للقياس، ثم اختبار محدود، ثم تقويم علمي منشور. ويُطلب من مؤسسات التدريب المهني تحويل المهارات المطلوبة إلى وحدات تعليمية معترف بها قدر الإمكان، مع إعطاء الأولوية للفئات الأقل حظًا في فرص التدريب والعمل.
في توثيق التواصل مع جامعة تشارلز ستورت وجامعة وايكاتو والجهات الأخرى، تُذكر حالة العلاقة وتاريخها بدقة: اتصال، نقاش، دعوة، مشروع مقترح، اتفاق موقّع، أو تنفيذ فعلي. ولا يُفهم من ورود اسم جامعة في GoSmart v11 أنها وافقت على التمويل أو التنفيذ.
لا يكفي إثبات إنتاجية زراعية لإثبات عافية إنسانية. ينبغي تطوير إطار قياس مستقل يربط - إن أمكن - بين الموارد الوقفية ومؤشرات مثل التعلم، والمهارات المهنية، والقدرة الاقتصادية، والروابط الاجتماعية، والصحة. وينبغي الفصل بين المخرجات المباشرة والنتائج بعيدة المدى.
| المستوى | مثال مؤشر | تنبيه منهجي |
|---|---|---|
| مخرج | عدد المتدربين أو المواد التعليمية | لا يساوي تغيرًا في الرفاه |
| نتيجة وسيطة | اكتساب مهارة أو تحسن دخل | يحتاج خط أساس ومقارنة |
| أثر بعيد | تحسن مستدام في أحد أبعاد العافية | يحتاج تقييمًا مستقلًا طويل الأجل |
لا يكفي قياس عدد الوحدات أو المشاهدات أو المتدربين. ينبغي تتبع السلسلة المنطقية: موارد ← أنشطة ← مخرجات ← نتائج ← أثر، وتحديد ما يمكن نسبته إلى تدخل الأوقاف النيوزيلندية وما يتأثر بعوامل خارجية.
| المستوى | مثال لمؤشر | وسيلة التحقق |
|---|---|---|
| مخرجات | عدد الدورات أو الدراسات المنجزة | سجلات ومخرجات منشورة |
| نتائج | تحسن المهارة أو الانتقال للعمل | تقييم قبل/بعد ومتابعة |
| أثر | تحسن مستدام في الدخل أو الغذاء أو الموارد | قياس طولي ومقارنة مناسبة |
ترتبط المؤشرات المرشحة بأهداف التنمية المستدامة 2 و4 و8 و9 و12 و17، على أن تُحدد مواءمة كل مؤشر مع الهدف الفرعي المناسب قبل النشر، دون الادعاء بتحقق أثر لم يُقَس.
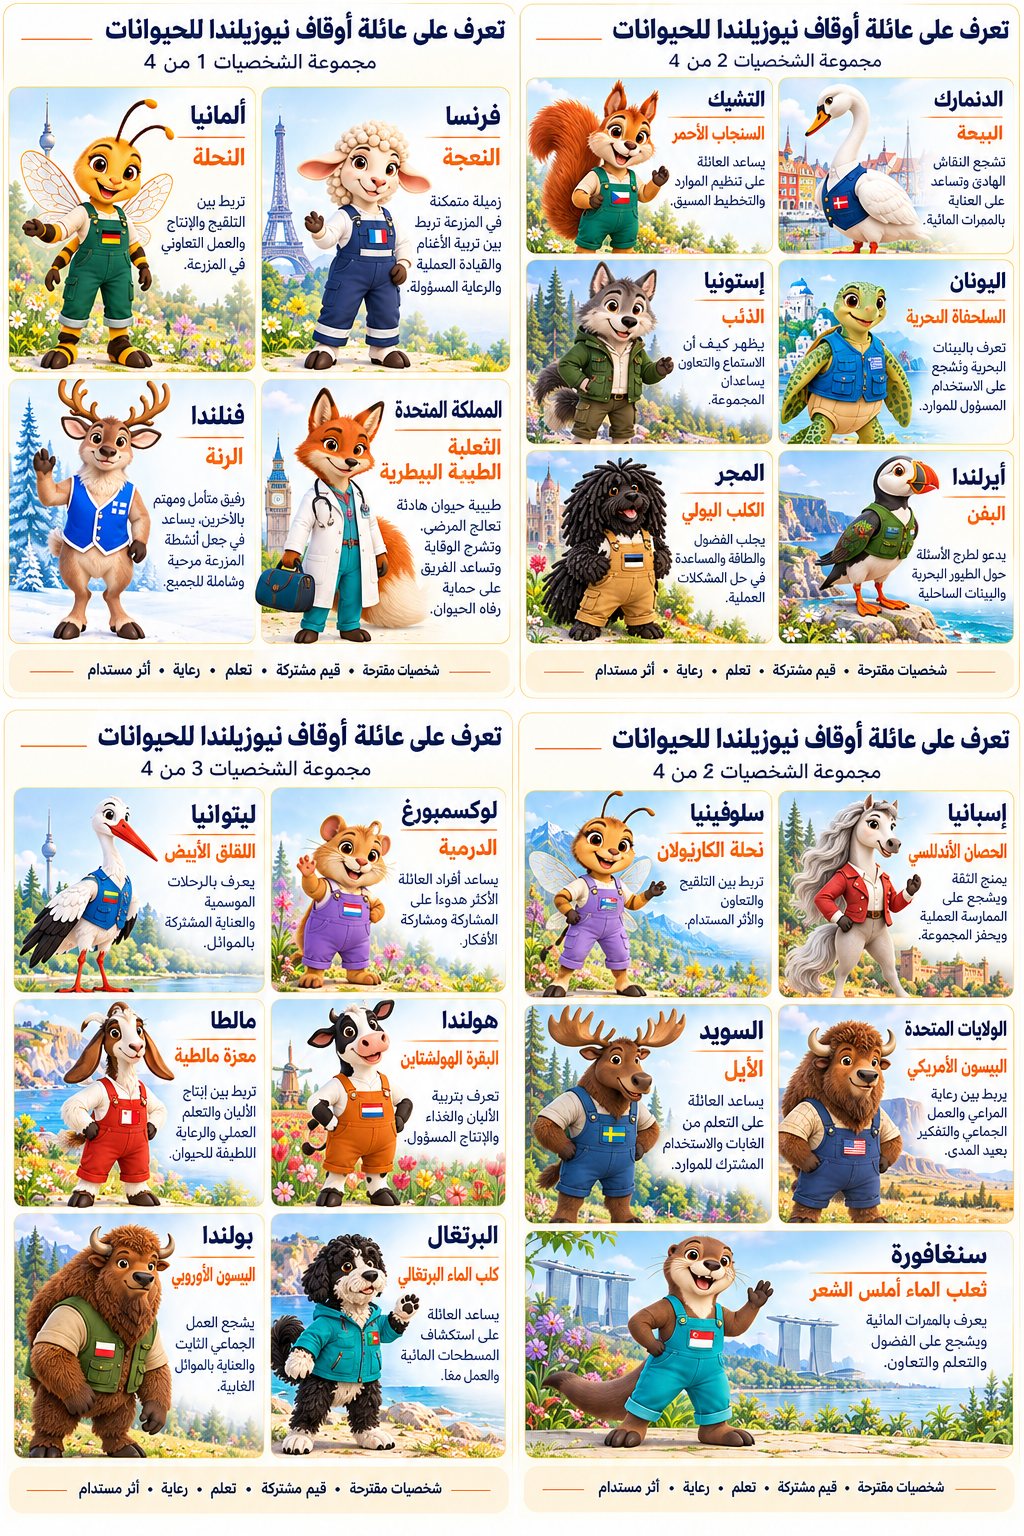
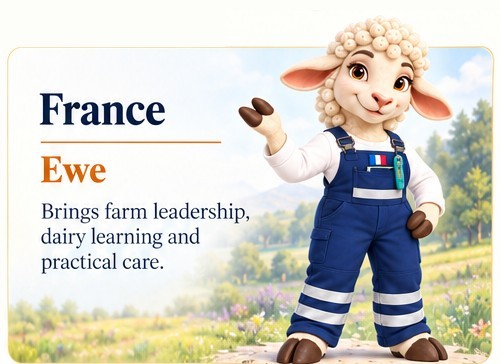
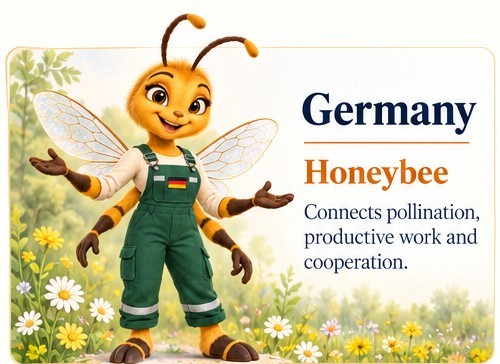
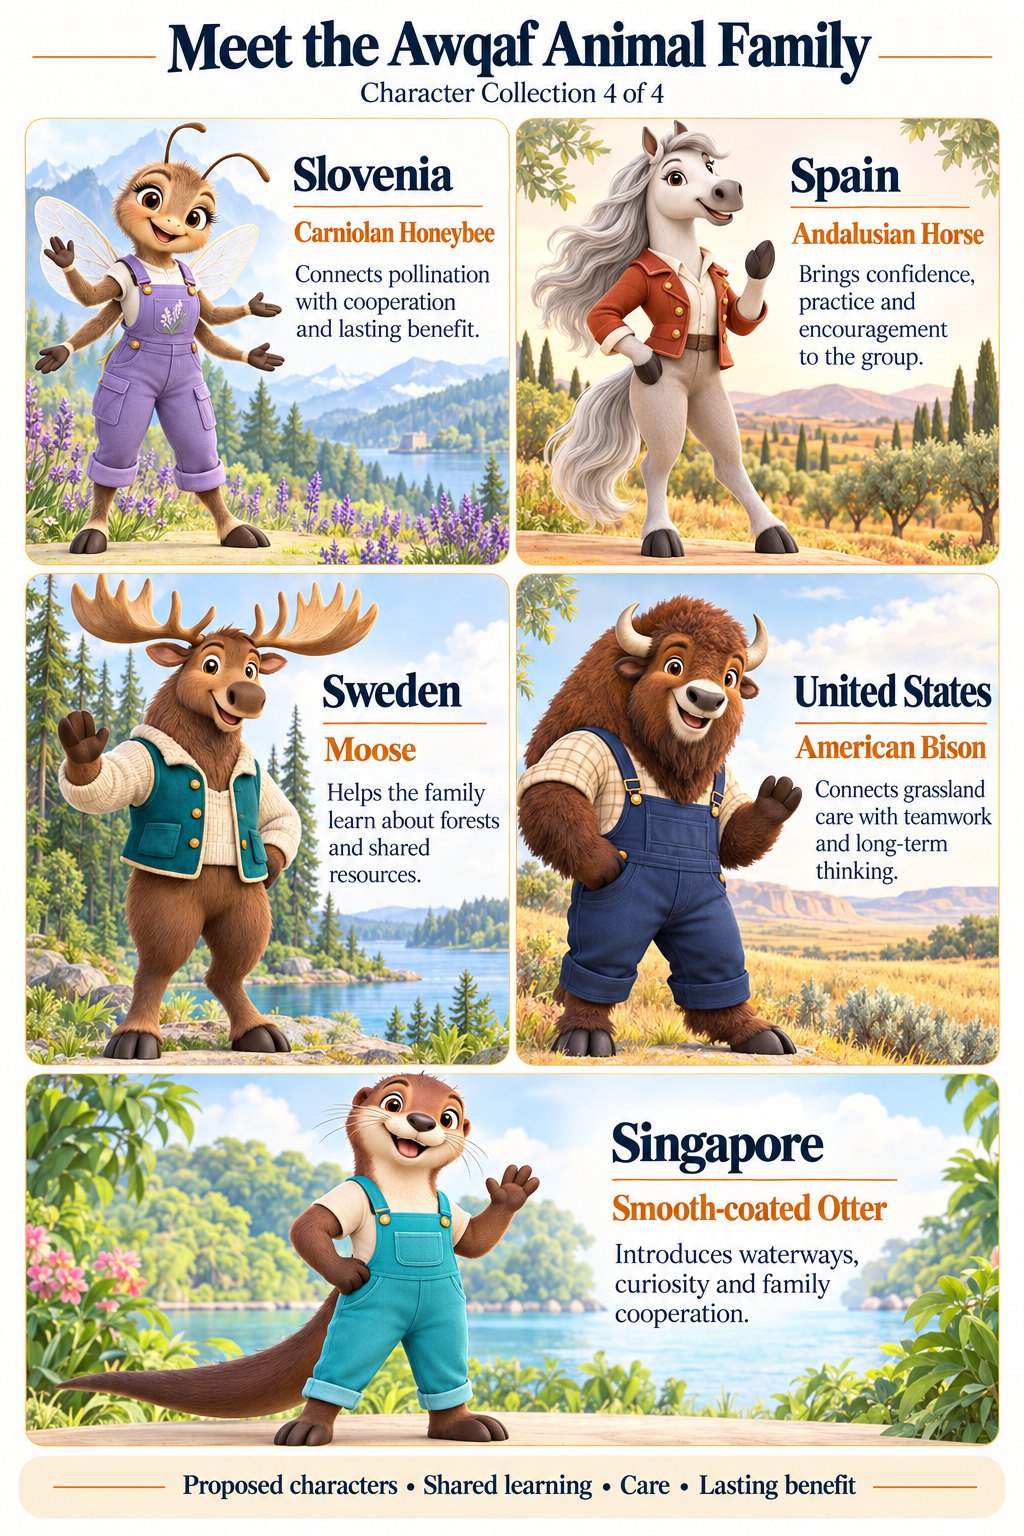
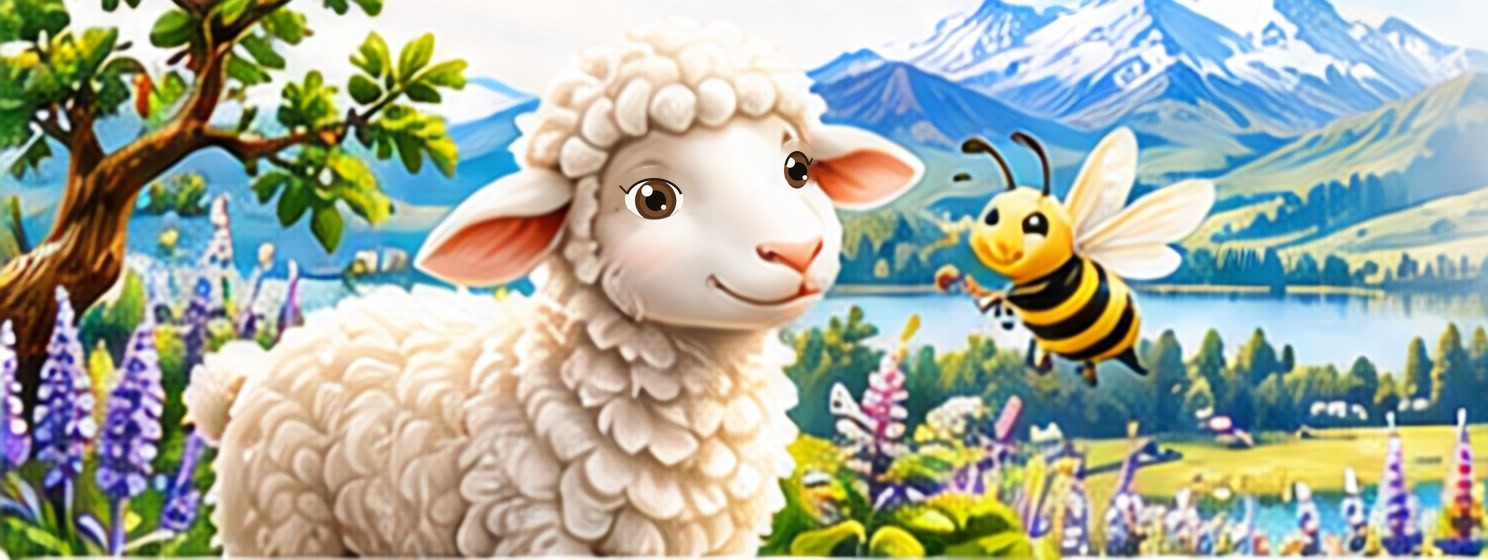
تُستخدم شخصيات الحيوانات والنحل لتقديم مفاهيم الرعاية والإنتاج والتعاون وعدم إهدار الموارد، مع تعريف الأطفال بأسماء الحيوانات وبيئاتها في بلدان مختلفة. ولا ينبغي أن تختزل الحلقات الأضحية إلى سلعة أو توحي بأن العائد المالي هو غايتها التعبدية.
تبدأ الحلقة بنعجة في مزرعة خيالية تلاحظ فقدان جزء من الصوف، ثم تستعين بالنحل وبالمزارع للتعرف إلى استخداماته. تنتهي بسؤال مفتوح للأطفال عن قيمة الموارد والرفق بالحيوان. هذه قصة تعليمية مقترحة، لا وصف لمشروع قائم.
تقوم عائلة الحيوانات على شخصية مرتبطة ببلد وبيئة طبيعية ومهارة أو قيمة. ويتيح هذا البناء حلقات قصيرة تشرح التعاون والرفق بالحيوان والاستخدام الرشيد للموارد، وتعرّف المشاهدين على البلدان والحيوانات. ويُفصل تمامًا بين التعليم الموجه للأطفال وأي ترويج مالي للوحدات الوقفية؛ فالدعوات المالية ينبغي أن تتوجه للبالغين ضمن حدود القوانين والموافقات.
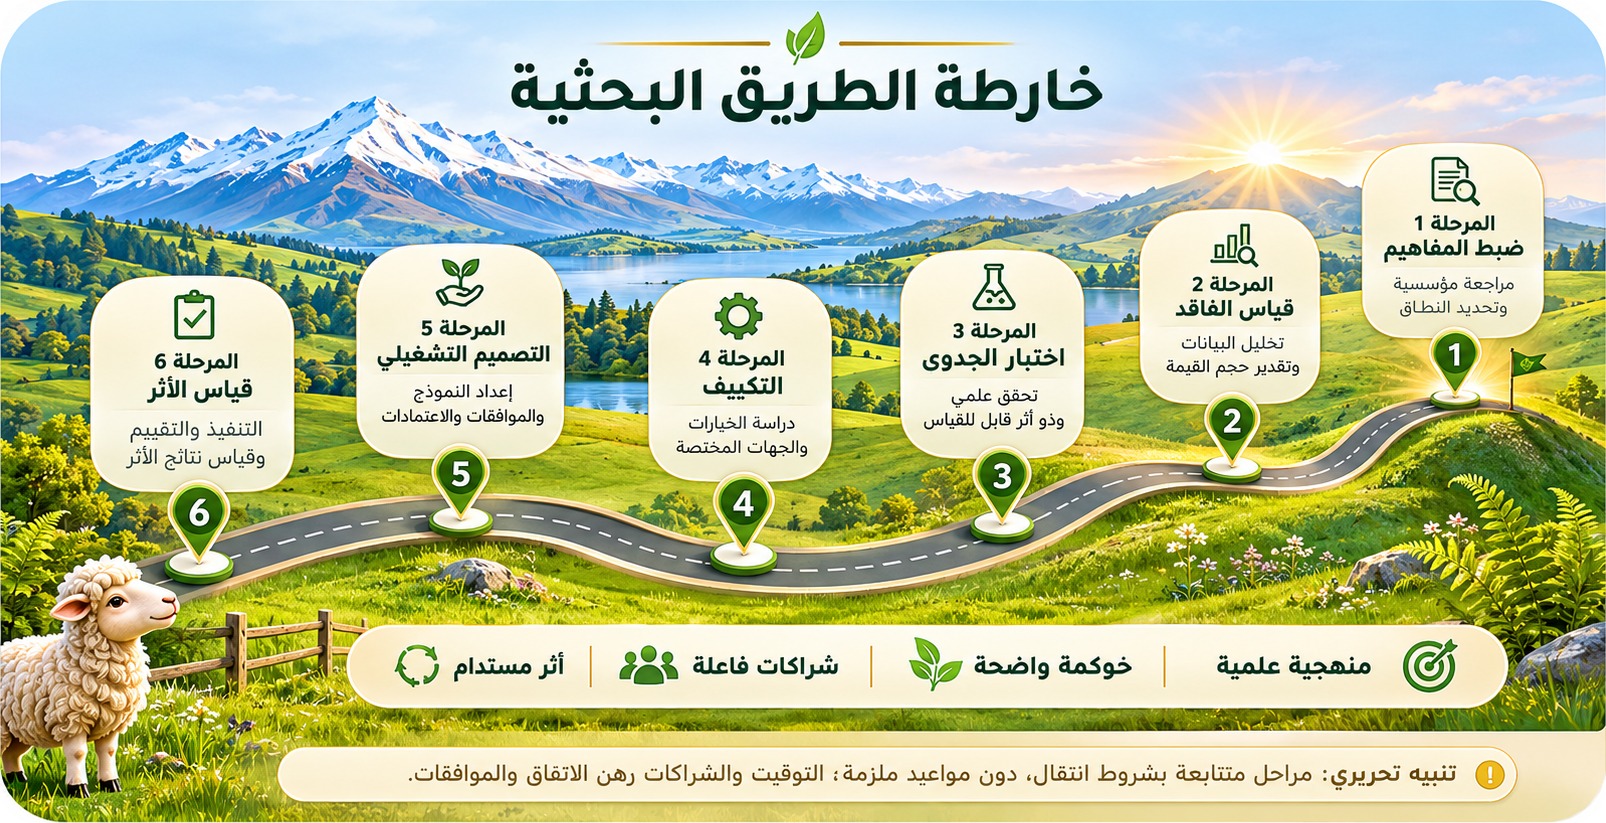
| المرحلة | المخرج | شرط الانتقال |
|---|---|---|
| ١. ضبط المفاهيم | معجم للمصطلحات وملف للمصادر | مراجعة مؤسسية |
| ٢. قياس الفاقد | منهج مستقل وبيانات ميدانية | صلاحية البيانات |
| ٣. اختبار الجدوى | سيناريوهات فنية ومالية وبيئية | تحقق علمي |
| ٤. التكييف | مراجعة شرعية وقانونية | قرارات الجهات المختصة |
| ٥. التصميم التشغيلي | حوكمة وتقنية واتفاقيات | موافقات واعتمادات |
| ٦. قياس الأثر | مؤشرات عافية وتقرير مستقل | نتائج قابلة للتحقق |
١. GoSmart v11، «Global Open Smart Waqf»، نسخة ٣٠ سبتمبر ٢٠٢٦، وثيقة تشاورية غير منشورة؛ استخدمت هنا لتحديد الإطار الفكري وحالات التحقق، وليس باعتبارها موافقة نهائية من الجهات المذكورة.
٢. Awqaf New Zealand، «Engineering the Awqaf Industry»، https://awqafnz.org/engineering/en.html — مرجع مؤسسي لتعريف المشروع وتطوره؛ يتطلب التحقق من آخر تحديث قبل النشر.
٣. AAOIFI، Governance Standard GS 14: Islamic Crowdfunding Governance، وGS 15: Syndicated Financing — مراجع حوكمة مساندة لا تغني عن رأي قانوني أو شرعي مختص.
٤. مقترح منهج قياس الاستفادة من سلسلة الأضاحي المشار إليه في GoSmart v11؛ ليس مجموعة نتائج منشورة ولا دليلًا على حجم هدر عالمي.
٥. جميع السيناريوهات الاقتصادية والزراعية والشراكات المستقبلية الواردة في هذه الورقة تبقى مقترحات بحثية ما لم تُرفق بوثائق اعتماد ونتائج تحقق مستقلة.
الخطوة التحريرية التالية: استكمال الملاحق المرجعية، والتحقق من نصوص التشريعات في كل ولاية قضائية، وإدراج رسوم معلوماتية مرسومة خصيصًا لكل فصل مع فهرس للأشكال ومصادر البيانات.
المخاطر · المقارنة التنظيمية · التوعية · المعايير · الفقه · الجدوى · البحث · الحقوق · المصادر
تقترح الأوقاف النيوزيلندية دراسة طبقات متعددة من إدارة المخاطر، تشمل التأمين التكافلي حيث يتاح ويجوز، وضمان طرف ثالث مستقل عند استيفاء شروطه الشرعية والقانونية، والنظر في حالات استحقاق زكاة الغارمين وفق ضوابطها، وإقرار الواقف بالمخاطر عند التعاقد. هذه الآليات ليست بدائل تلقائية عن رأس المال ولا تعني ضمان استرداده.
يلزم التمييز بين الالتزام التعاقدي القابل للإنفاذ، والتعهد ببذل العناية، والتبرع، والضمان المستقل. ويظل هذا المحور مقترحًا للتحقيق الفقهي والقانوني.
يعتمد تصور الأوقاف النيوزيلندية على عدة آليات محتملة لتخفيف المخاطر: التكافل، وضمان مستقل من طرف ثالث، والبحث في مدى انطباق أحكام زكاة الغارمين عند تحقق شروطها، وإقرار الواقف بالمخاطر، مع الرقابة والتنويع والاحتياطيات حيث تجوز. وهذه الآليات ليست متبادلة أو مضمونة التوافر؛ ولكل منها شروط وتكاليف وحدود نفاذ.
| سيناريو | الاستجابة المحتملة | الحد الذي يجب الإفصاح عنه |
|---|---|---|
| نفوق حيوانات أو خسارة مغطاة | مطالبة تكافلية إذا تحققت شروط التغطية | الاستثناءات وحدود التعويض |
| تعثر المشروع في السداد | مراجعة الضمان المستقل والاحتياطيات | ملاءة الضامن ونفاذ التعهد |
| خسارة غير مغطاة | تفعيل إجراءات المعالجة وفق العقد | قد يتحمل الواقف خسارة أصل المال |
| طلب دعم من مصارف الزكاة | فحص أهلية الغارم بصورة مستقلة | ليس مصدر تمويل تلقائيًا أو مضمونًا |
والفصل واجب بين تحمل الواقف للمخاطر الاستثمارية وبين مسؤولية الناظر عن الإهمال أو التعدي أو مخالفة العقد؛ فلا يجوز تفسير إقرار المخاطر على أنه إعفاء مطلق من المسؤولية.
| فئة الخطر | الحدث أو سبب الخسارة | المعالجة المقترحة | الدليل المطلوب |
|---|---|---|---|
| شرعي | اختلاف تكييف الوقف المؤقت والقرض الحسن أو الضمان | عدم استباق المنتدى، ومراجعة العقود والقرارات الشرعية | فتوى مختصة وسجل قرارات |
| قانوني | تصنيف الوحدة أداة دين أو منتجًا منظمًا | رأي قانوني لكل سوق قبل الترويج | مذكرة تكييف مكتوبة |
| سيولة | تزامن استحقاقات الوحدات مع تأخر إيراد المشروع | نمذجة آجال الاستحقاق واحتياطي سيولة حيث يجوز | اختبار ضغط وتوقع تدفقات |
| ائتماني | تعثر المشروع أو الضامن المستقل | تقييم الملاءة، حدود التعرض، ضمان مستقل جائز | تقييم طرف ثالث ونص ضمان |
| تشغيلي | خطأ السجلات أو صرف الأموال خارج الأغراض | فصل الصلاحيات والمراجعة والتسوية | أثر تدقيق ومطابقات دورية |
| زراعي | مرض القطيع أو تقلب أسعار الأعلاف أو نقص الإنتاج | رعاية بيطرية، خطط طوارئ، تكافل مشروط | بروتوكول رفاه وحساب حساسية |
| تقني | تسرب بيانات أو فقد سجلات أو اختراق حسابات | أقل الصلاحيات، نسخ احتياطي، استجابة للحوادث | اختبار أمن وخطة استمرارية |
| سمعة وتسويق | فهم المحتوى التعليمي كدعوة للاكتتاب | فصل محتوى الأطفال عن العروض المالية | سياسة تحرير وموافقة امتثال |
تُقيَّم الاحتمالية والأثر والمالك والإجراءات وتاريخ المراجعة لكل خطر قبل بدء التشغيل. ووجود التكافل أو الضامن لا يحول العائد أو الأصل تلقائيًا إلى مبلغ مضمون؛ كما لا يجوز اعتبار زكاة الغارمين تعويضًا تلقائيًا عن مخاطر الأعمال.
المقارنة التالية قائمة فحص بحثية وليست ترتيبًا نهائيًا للدول أو فتوى أو رأيًا قانونيًا. الاختيار يتوقف على الطبيعة الحقيقية لحقوق الوحدة، وجهة الإصدار، ومكان المساهم، والتسويق العابر للحدود.
| الدولة | محور الفحص الأول | جهة أو إطار يتطلب التحقق |
|---|---|---|
| نيوزيلندا | هل ينشأ حق في استرداد المبلغ، وما تصنيف المنتج؟ | Financial Markets Conduct Act / FMA |
| أستراليا | عرض منتج مالي أو ائتمان، وحدود الاستثناءات | Corporations Act / ASIC |
| كندا | اختلاف متطلبات الأوراق المالية حسب المقاطعة | الهيئات الإقليمية للأوراق المالية |
| المملكة المتحدة | تصنيف النشاط والعرض والترويج المالي | FCA / Financial Services and Markets Act |
| الكويت | الوقف والجهة المختصة وإمكان العرض | الجهات الوقفية والرقابية المختصة |
| البحرين | التمويل الجماعي والمنتجات المالية الإسلامية | Central Bank of Bahrain |
| ماليزيا | اختصاصات الولايات في الوقف، وتنظيم جمع الأموال | سلطات الأوقاف وهيئة الأوراق المالية عند الانطباق |
لا يجوز تفسير أي خانة على أنها موافقة على الإصدار أو وجود إعفاء. يلزم إعداد مذكرة قانونية مستقلة لكل ولاية قضائية قبل التوصية بدولة أولى.
تُقيّم الدول السبع وفق مصفوفة موحدة لا وفق السمعة أو القرب المؤسسي وحدهما. يبدأ التقييم بالتكييف القانوني لحق الاسترداد، ثم الحاجة إلى ترخيص، ثم إمكان التسويق عبر الحدود، ثم التكلفة والمدة والحوكمة والبيئة الوقفية. ويُفصل بين مكان تأسيس الكيان ومكان تشغيل المشروع ومكان إقامة الواقف.
| معيار القرار | سؤال الفحص | نوع الدليل |
|---|---|---|
| التصنيف | هل تنشئ الوحدة ورقة دين أو منتجًا ماليًا أو ترتيبًا خيريًا مختلفًا؟ | نص القانون ورأي قانوني محلي |
| الإصدار | هل يلزم ترخيص أو إفصاح أو أمين مستقل؟ | جهة الرقابة والتشريعات |
| التسويق | من يجوز مخاطبته وفي أي دولة؟ | قواعد العروض العابرة للحدود |
| الجدوى | ما التكلفة والوقت والقدرة المؤسسية؟ | عروض أسعار وتقديرات قابلة للتحقق |
لا تتضمن هذه النسخة ترتيبًا نهائيًا لنيوزيلندا أو أستراليا أو كندا أو بريطانيا أو الكويت أو البحرين أو ماليزيا؛ فهذا يستلزم بحثًا تشريعيًا رسميًا حديثًا ومراجعة محلية قبل إصدار أي توصية تنفيذية.
المقارنة التالية خريطة للأسئلة التنظيمية وليست فتوى قانونية أو ترخيصًا بالإصدار. ويجب تطبيقها على نسختين تعاقديتين على الأقل: (أ) وحدة تمنح حقًا ملزمًا في رد الأصل، و(ب) وحدة يكون رد الأصل فيها مقيدًا بنتيجة المشروع وبذل أفضل المساعي. لا يضمن اختلاف العبارة وحده اختلاف النتيجة القانونية.
| الدولة | مدخل التنظيم | المسألة الحاسمة | الجهة أو المرجع الأولي |
|---|---|---|---|
| نيوزيلندا | قانون السلوك في الأسواق المالية لعام 2013، مع قواعد المؤسسات الخيرية والائتمان | قد يدخل الحق في رد المال ضمن تعريف أداة الدين حتى دون فوائد؛ يلزم فحص الحق القابل للإنفاذ، وطبيعة الوعاء، والإعفاءات السارية إن وجدت | التشريع الرسمي؛ هيئة الأسواق المالية FMA |
| أستراليا | قانون الشركات 2001، وقواعد الإفصاح والخدمات المالية، وتشريعات جمع التبرعات المحلية | هل الوحدة ورقة مالية أو ترتيب استثمار مُدار أو تبرع؟ وما أثر الإعلان لجمهور كل ولاية؟ | ASIC؛ ACNC؛ منظمو جمع التبرعات بالولايات |
| كندا | قوانين الأوراق المالية بالمقاطعات، والتنظيم الخيري والضريبي الاتحادي والمحلي | اختلاف القواعد بين المقاطعات؛ هل تمثل الوحدة التزامًا بدين أو عقد استثمار؟ | Canadian Securities Administrators؛ الهيئات الإقليمية؛ CRA |
| المملكة المتحدة | قواعد FCA وقانون الخدمات والأسواق المالية، وقانون الجمعيات الخيرية بحسب الإقليم | التفرقة بين النشاط الخيري والنشاط المالي المنظم، ومضمون الحق في الاسترداد، والاتصالات الترويجية | FCA؛ Charity Commission في إنجلترا وويلز |
| الكويت | تنظيم الوقف والجهات الخيرية والأسواق المالية، مع الاختصاصات الحكومية ذات الصلة | الجهة المخولة بإنشاء الوعاء وإصدار وحداته، ونطاق القرار الفقهي المنتظر، وطبيعة التسويق للأفراد | الأمانة العامة للأوقاف؛ هيئة أسواق المال؛ الجهات المختصة |
| البحرين | قواعد مصرف البحرين المركزي وتنظيم المؤسسات المالية والوقف | هل يتطلب الهيكل مؤسسة مرخصة أو ترتيبًا معتمدًا للحفظ والتوزيع، وكيف تُطبق الحوكمة الشرعية؟ | مصرف البحرين المركزي CBB؛ الجهات الوقفية |
| ماليزيا | قواعد هيئة الأوراق المالية، وتنظيم الأسواق الرقمية، والاختصاصات الوقفية على مستوى الولايات | تحديد الاختصاص بين الجهة الوقفية في الولاية والمنظم المالي الاتحادي، والتكييف قبل اختيار منصة التمويل | Securities Commission Malaysia؛ المجالس الدينية الإسلامية للولايات |
لا توجد في هذه المرحلة أدلة كافية لمنح ترتيب رقمي موضوعي للدول السبع. وتكون المقارنة النهائية صالحة للقرار فقط بعد استكمال الاستشارات المحلية والتكلفة والمدة وقابلية التسويق العابر للحدود. ويُفصل دائمًا بين دولة إنشاء الوعاء، ودولة المشروع، ودولة إقامة المشارك.
تستكشف الأوقاف النيوزيلندية الرسوم المتحركة والشخصيات الحيوانية وسيلة لتعليم قيم التعاون والرعاية والاستخدام المسؤول للموارد. ويساعد الذكاء الاصطناعي في تطوير المسودات والترجمة والتصميم، مع بقاء التحقق والتحرير والملكية الفكرية مسؤولية بشرية.
ينبغي الفصل بوضوح بين التوعية العامة الموجهة للأسر وبين الترويج المالي الموجه إلى البالغين؛ فلا يبدأ أي عرض للوحدات قبل استكمال المتطلبات ذات الصلة.
قناة التوعية: youtube.com/@AwqafNewZealand
مجموعات شخصيات عائلة حيوانات الأوقاف كاملةً في ملحق الصور آخر الورقة.
يبدأ التسويق المسؤول بالتثقيف حول الوقف، ثم نشر أوراق العمل ومواطن عدم اليقين، ثم الاستماع إلى النقد العلمي، ولا ينتقل إلى عرض وحدات للمشاركة إلا بعد التحقق من شرعية الهيكل ووضعه القانوني في الأسواق المستهدفة. ويمكن أن تخدم قناة يوتيوب ومحتويات الرسوم المتحركة المرحلة التعليمية الأولى دون دعوات اكتتاب أو وعود باسترداد الأموال.
يُوثق دور الذكاء الاصطناعي في البحث الأولي والتحرير والترجمة والتصميم والإنتاج، مع مراجعة بشرية للحقائق والمراجع والحقوق، وعدم وصف الإنتاج بأنه «معتمد» أو «مُحكّم» لمجرد الاستعانة بالتقنية.
يُبحث معيار الحوكمة رقم 14 بوصفه المرجع الأهم لحوكمة التمويل الجماعي الإسلامي، بما يشمل الإفصاح وحماية المساهمين وفصل المسؤوليات والرقابة الشرعية وإدارة العمليات الرقمية. أما معيار الحوكمة رقم 15 فيتناول التمويل المجمع، وتبرز صلته إذا انتقل النموذج إلى تمويل تشارك فيه مؤسسات متعددة؛ ولا يُفترض انطباقه تلقائيًا على كل وحدة فردية.
هوية المشغّل، استقلالية الحفظ، الإفصاح، المراجعة الشرعية، الشكاوى، المخاطر التقنية.
ترتيب العلاقات بين المؤسسات، صلاحيات المنسق، إدارة التعثر، تضارب المصالح.
لا تحل معايير أيوفي محل الترخيص أو الالتزامات القانونية في دولة الإصدار أو التسويق.
تحتاج النسخة المرجعية النهائية إلى مصفوفة بندية دقيقة تربط نص كل معيار بالبند التعاقدي والتشغيلي المقابل في النموذج، مع مراجعة الطبعة الرسمية المعتمدة.
| المجال | ما ينبغي فحصه في GS 14 | صلة GS 15 | المستند المطلوب |
|---|---|---|---|
| الهوية والمسؤولية | دور مشغل المنصة والأطراف | منسق التمويل المؤسسي عند وجوده | هيكل الحوكمة والعقود |
| الأموال | الحفظ والفصل والرقابة | توزيع الالتزامات بين الممولين | اتفاقية الحفظ والتسوية |
| الإفصاح | المخاطر والشروط والمعلومات | الإفصاح بين أطراف التمويل المجمع | وثيقة المعلومات الرئيسية |
| الرقابة الشرعية | المراجعة والقرارات والتصحيح | معالجة اختلاف ترتيبات المؤسسات | سجل قرارات ومراجعة مستقلة |
| الرقمنة | أمن الأنظمة وحماية المعلومات | تنسيق السجلات عند تعدد الأطراف | سياسة أمن وخصوصية |
هذه مصفوفة موضوعية تمهيدية وليست شهادة مطابقة. يلزم قبل النشر النهائي إدراج أرقام فقرات المعيارين ونصوصها المعتمدة وربط كل التزام ببند تنفيذي ودليل تحقق.
معيار الحوكمة 14 موجه إلى الحوكمة في التمويل الجماعي الإسلامي، ويصلح كنقطة انطلاق لتصميم دور المشغل، والفصل بين أموال المشاركين، والإفصاح، والرقابة الشرعية، والتقارير والأمن الرقمي. ولا يعني انطباق بعض مبادئه أن الهيكل الوقفي يطابق المعيار بكامله. أما معيار 15 فمجاله التمويل المجمع بين المؤسسات، ويصبح ذا صلة عندما تتعدد جهات التمويل المؤسسي أو تتطلب المعاملة منسقًا واتفاقًا بين ممولين.
يضاف إلى هذين المعيارين معيار حوكمة الوقف GS 13 ضمن فحص المرجعيات، مع تمييز نطاق كل معيار. وتتطلب مصفوفة المطابقة النهائية الرجوع إلى النسخ المعتمدة من نصوص المعايير بندًا بندًا، لا الاكتفاء بالعناوين أو الشروح العامة.
يُعرض تاريخ دراسة الوقف النقدي المؤقت وأوجه النظر الفقهي المرتبطة بالتأقيت والاسترداد والضمان، مع الاستناد إلى قرار مجمع الفقه الإسلامي الدولي رقم 140 (15/6) والمعيار الشرعي لأيوفي رقم 60، وورقة الأوقاف النيوزيلندية المقدمة للملتقى المالكي، والدراسة التاريخية الصادرة عن ISRA سنة 2016.
الغاية من هذا الباب توثيق موضع الإشكال ومجال الاجتهاد، لا إصدار حكم فقهي موازٍ لمسار المنتدى أو استباق قراره.
ينبغي أن يميز البحث بين جواز وقف النقود من حيث الأصل، وجواز التأقيت، وحكم رد الأصل إلى الواقف، وأثر استعمال المال في استثمار أو إقراض، وحدود الضمان. وهذه مسائل متجاورة وليست مسألة واحدة. ويُعرض قرار المجمع رقم 140 والمعيار الشرعي 60 ودراسة ISRA لعام 2016 ضمن سياقها ونطاقها الزمني، دون نسبة اعتماد الهيكل الحالي إليها.
تُبنى الدراسة على نموذج عام يصلح للتطبيق في أكثر من قطاع، ثم تُختبر فرضياته في مشروع أغنام الأضاحي والألبان المقترح. وتفصل بين الإيرادات المحتملة وتكاليف التشغيل والحوكمة والتكافل والضمان والتدريب والبحث، وتختبر الحساسية للتقلبات والتعثر والطلب.
| سؤال التقييم | المؤشر أو المستند المطلوب | حالة المعرفة |
|---|---|---|
| ما مقدار المورد غير المستغل؟ | قياسات مستقلة وفق سلسلة الأضاحي ومؤشر QUI | منهج مقترح؛ بيانات لم تُثبت بعد |
| هل النشاط قابل للاستمرار؟ | التكاليف، الإيرادات، رأس المال العامل، اختبارات الضغط | يحتاج تجربة وبيانات |
| هل تتولد منفعة اجتماعية؟ | التدريب والتوظيف والغذاء وخفض الهدر | مؤشرات مستهدفة وليست نتائج محققة |
لا تُستخدم أرقام افتراضية بوصفها إحصاءات عالمية مؤكدة، ولا يُخلط العمر الإنتاجي المفوّت للحيوان مع الفاقد المادي الفعلي.
يُقترح أن يكون معيار الجدوى هو صافي المنفعة القابلة للاستمرار بعد خصم التكلفة الكاملة، لا الإيراد الإجمالي. ويشمل الحساب تكاليف جمع البيانات والتجارب والرفاه الحيواني والتشغيل والتأمين والحوكمة والتدقيق والتسويق والامتثال والتدريب.
يجب اختبار ثلاثة سيناريوهات على الأقل: أساسي، وضاغط، ومتفائل، مع بيان الافتراضات ومصادرها. ولا تُملأ الجداول بأرقام غير موثقة؛ بل تُعد نماذج جاهزة لاستقبال نتائج الدراسة الميدانية المستقلة.
| عنصر القياس | البيانات المطلوبة | طريقة التحقق |
|---|---|---|
| الأساس المقارن | التكاليف والعوائد في نظام الأضاحي القائم | دراسة ميدانية مستقلة ومقارنة موثقة |
| السيناريو البديل | ألبان، تربية، رفاه، ذبح، منتجات ثانوية | تجربة محدودة بضوابط بيطرية |
| التكاليف الكاملة | أعلاف، عمالة، تدريب، تأمين، امتثال، نقل، تسويق | فواتير وتقديرات معلنة الافتراضات |
| المخاطر | نفوق، مرض، تقلب الأسعار، تأخر الاستحقاق | تحليل حساسية وسيناريوهات ضغط |
| الأثر الاجتماعي | مهارات، توظيف، غذاء، تقليل الهدر | خط أساس ومتابعة زمنية |
يجب تجنب جمع القيمة النظرية للمنتجات الثانوية مع الإيرادات المحققة؛ فقد تكون هناك تكاليف معالجة أو حواجز تسويقية أو اشتراطات صحية تجعل القيمة الصافية أقل بكثير من القيمة الإجمالية. وكذلك لا تُعد زيادة العمر الإنتاجي للحيوان «فاقدًا غذائيًا»؛ بل سؤالًا اقتصاديًا مستقلًا حول الفرصة البديلة.
تسعى الأوقاف النيوزيلندية إلى التواصل مع الجامعات لاختبار الفرضيات بصورة مستقلة، وبالتوازي مع مؤسسات التدريب المهني لإعداد كوادر من الفئات الأقل حظًا أكاديميًا ومهنيًا. ويُعرض مشروع التربية والألبان المتوافقة مع التقويم الهجري بوصفه إطارًا بحثيًا تجريبيًا، وليس بروتوكول إنتاج مثبتًا.
ينبغي أن يوضح البحث بدقة حالة كل علاقة مؤسسية: تواصل، مناقشة، دعوة بحثية، مذكرة تفاهم، أو مشروع معتمد. ولا تُعرض أسماء الجامعات باعتبارها شركاء منفذين إلا عند وجود دليل على ذلك.
مخرجات التدريب ومهارات قابلة للتحقق.
الانتقال من التدريب إلى العمل وفرص الدخل.
كفاءة الموارد والحد من الفاقد وفق قياس مستقل.
تتطلب المشاركة الفعلية للفئات الأقل حظًا أكاديميًا ومهنيًا تحديد شروط الالتحاق، وتكاليف التدريب، وإمكانات الاعتراف بالمؤهلات، وتيسيرات الوصول، ومسارات الانتقال إلى العمل. ويُفضّل أن تُصمم وحدات التدريب بالتعاون مع مؤسسات مهنية مؤهلة لا على افتراض أن المشروع الإنتاجي نفسه جهة تدريب معتمدة.
يُقترح نشر بروتوكولات البحث ونتائجه السلبية والإيجابية، وإتاحة حق الاستنتاج المستقل للباحثين حتى لو لم تؤيد النتائج فرضيات الأوقاف النيوزيلندية. وهذا الشرط جزء من مصداقية النموذج.
تُعرض تفاصيل النموذج ومواطن عدم اليقين للنقد العلمي، ويُشجع الباحثون على اقتراح تعديلات واختبار الفرضيات. وتطلب الأوقاف النيوزيلندية الحصول على إذن كتابي مسبق قبل اعتماد مؤسسات وقفية أخرى نموذج الصندوق الوقفي الذكي أو استخدام وثائقه التشغيلية والتعاقدية، مع بقاء الحقوق القانونية المقررة للبحث والاقتباس قائمة.
يجب التوفيق قبل النشر بين هذا الطلب وبين ترخيص ملفات الورقة نفسها؛ فالترخيص المفتوح الذي يسمح بإعادة الاستخدام قد يتعارض مع اشتراط إذن مسبق لبعض الاستخدامات. تُراجع الصياغة قانونيًا قبل إيداع DOI.
ينبغي التمييز بين حقوق المؤلف في نص الورقة ورسوماتها، والاسم أو العلامة المميزة للنموذج، والأسرار التجارية إن وجدت، والحقوق التعاقدية في استخدام نماذج العقود. ويُعرض طلب الإذن المؤسسي بوصفه سياسة استعمال مقترحة تحتاج مراجعة قانونية، لا باعتباره حماية مطلقة تمنع كل إعادة استخدام أو اقتباس.
قبل إيداع الورقة لدى Zenodo، يجب اختيار رخصة تتسق مع هذه السياسة؛ فالرخصة المفتوحة مثل CC BY قد تمنح حقوق إعادة استخدام أوسع من المقصود، ولا يصح وضع شروط متعارضة في ملف البحث وصفحة الإيداع.
| المصدر | الدور في البحث | المراجعة المطلوبة قبل الإصدار |
|---|---|---|
| معيار أيوفي للحوكمة 14 | حوكمة التمويل الجماعي الإسلامي | إحالات فقرات وتحقق من النسخة الرسمية |
| معيار أيوفي للحوكمة 15 | التمويل المؤسسي المجمع عند انطباقه | حدود الانطباق والمقارنة البندية |
| المعيار الشرعي 60 وقرار المجمع 140 | تأصيل وقف النقود والتأقيت | نقل النصوص المعتمدة والتحليل دون توسع |
| دراسة ISRA لعام 2016 | تاريخ النموذج السابق والاعتماد التاريخي | تحديد الأسماء ونطاق التوقيع بدقة |
| ورقة الملتقى المالكي وكتاب الفروق | التطور الفقهي والبحث التعاقدي | توثيق الصفحات والأفكار ومواطن الخلاف |
| GoSmart v11 ومؤشر QUI والدراسات المنشورة | البحث التطبيقي ومنهج قياس الموارد | الفصل بين المنهج والنتائج والاتفاقيات |
| تشريعات الدول السبع | اختيار ولاية الإصدار الأول | مصادر رسمية حديثة ومراجعة قانونية محلية |
هذا الإصدار نسخة تطويرية للتصميم والمحتوى، وليس نسخة مُحكّمة أو رأيًا شرعيًا أو قانونيًا أو وثيقة عرض مالي. لا يُمنح رقم DOI قبل اكتمال التدقيق وتثبيت الإصدار.
تعتمد هذه الدراسة على مصادر مؤسسية أولية ووثائق مرفقة، مع روابط إلى الجهات الرسمية. وقد استُخدمت الروابط أدناه لتحديد مواضع التحقق؛ ولا ينبغي تفسير إدراج مرجع على أنه اعتماد من الجهة المذكورة لنموذج الأوقاف النيوزيلندية.
شخصيات مقترحة للتوعية؛ قصة خيالية لا نتائج بحثية. يلزم التحقق من حقوق النشر المؤسسي والتجاري للصور قبل الاستخدام العام.